N+1+N模式供應鏈金融服務,雷勵這樣賦能小物流企業 | 優秀案例
在物流行業,中小微企業長期面臨融資難、融資貴的困境。它們資產輕、信用數據缺失、抗風險能力弱,傳統金融機構往往望而卻步。雷勵企業管理咨詢通過創新的“N+1+N”供應鏈金融服務模式,成功打通了資金流向小物流企業的“最后一公里”,為行業提供了可復制的優秀范本。
一、小物流企業的融資痛點
小物流企業通常承接大型貨主或平臺的分包業務,墊資經營是常態。運費結算周期動輒30-90天,而油費、路費、司機工資需要現結,現金流壓力巨大。與此銀行對這類企業的授信額度低、抵押物不足,導致許多小物流企業被迫借高利貸或放棄業務擴張。
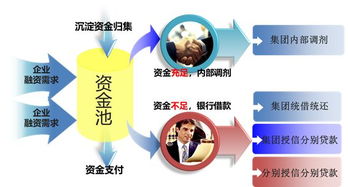
雷勵團隊在深度調研后發現,痛點并非無解——關鍵是找到供應鏈中的核心企業(即“1”),由其信用傳導帶動上下游中小物流企業(即“N”),再通過對接多元資金方(另一個“N”),形成閉環服務。
二、“N+1+N”模式解析
雷勵設計的“N+1+N”模式,與傳統供應鏈金融的“1+N”相比,增加了資金端和資產端的雙向匹配:
- 第一個N:核心企業(如大型物流平臺、貨主企業、3PL公司)提供真實貿易背景和應付賬款確認;
- 中間1:雷勵作為供應鏈服務商,負責數據歸集、風險評估、資產打包和貸后管理;
- 第二個N:多元資金方(銀行、保理公司、產業基金等)依據雷勵的信用增進和結構化設計,為前端小物流企業提供低成本資金。
這一模式并非簡單疊加,而是通過雷勵的“管理咨詢+科技平臺”實現三流合一(商流、物流、資金流),讓信用穿透多層交易。
三、雷勵的具體賦能方式
1. 數據增信,將“隱形資產”變為“可視信用”
雷勵聯合核心企業,接入運輸軌跡、運單、結算單、發票等數據,利用風控模型動態評估每家小物流企業的履約能力和賬期表現。例如,對于穩定承運核心企業線路超過6個月的專線公司,雷勵可協助其獲得運費貼現服務,利率較民間借貸降低60%以上。
2. 資產穿透,設計標準化金融產品
雷勵將核心企業確認的應付賬款轉化為標準化“電子付款憑證”,并通過保理、資產證券化等方式對接銀行資金。針對小物流企業單筆金額小、頻次高的特點,雷勵推動資金方采用“批次授信、隨借隨還”的產品,極大提升了用款靈活性。
3. 管理咨詢驅動流程再造
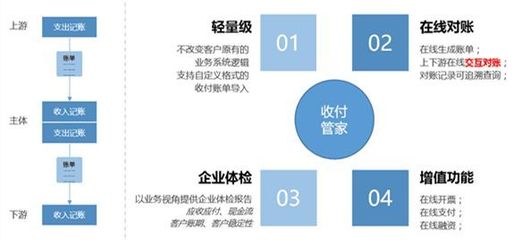
很多小物流企業不會看財務報表,更不懂如何與銀行打交道。雷勵不僅提供資金撮合,還派出咨詢顧問駐場,幫助企業規范合同、優化對賬流程、建立內部風控臺賬。某區域專線公司經雷勵輔導后,開票效率提升40%,成功獲得首筆銀行授信。
4. 風險共擔與動態監控
雷勵設立風險準備金池,與資金方約定風險分擔比例,同時通過物聯網設備監控車輛運行狀態,一旦發現異常自動觸發預警。這一機制讓金融機構敢于放款,小物流企業也因此獲得了穩定的資金支持。
四、案例成效:從“等米下鍋”到“從容接單”
以華東某小物流企業(xx物流)為例。該公司為一家大型電商平臺承運城際線路,每月墊資約200萬元。在參加雷勵的“N+1+N”項目前,只能通過民間借貸周轉,年化利率超18%。項目落地后:
- 由核心企業(平臺)確權應收賬款;
- 雷勵包銷其六個賬期的運單資產,對接兩家銀行和一個ABS計劃;
- 獲得年化6.5%的保理融資,額度循環使用;
- 三個月內,企業新增兩條線路,營收增長35%。
更重要的,xx物流建立了一套自身的信用檔案,后續即使脫離雷勵,也能獨立從銀行獲得授信。這是“賦能”而非“輸血”的價值所在。
五、可復制的經驗
雷勵的“N+1+N”模式給行業帶來三點啟示:
- 核心企業是抓手:必須鎖定真實貿易與確權,防止虛假供應鏈。
- 服務商要有咨詢能力:金融不是簡單的放貸,幫小企業規范經營才是降低風險的源頭。
- 資金方多元化:不能只依賴銀行,要引入保理、ABS、供應鏈票據等工具組合。
截至目前,雷勵已通過這一模式服務超過300家小物流企業,累計助融資金額超20億元,不良率控制在0.8%以下。這證明了供應鏈金融向“小額、高頻、分散”場景延伸的可行性。
小物流企業是中國物流網絡的毛細血管。雷勵以管理咨詢為切入點,用“N+1+N”模式打通了信用鏈條,讓金融服務真正滴灌到微觀主體。這不僅是一個優秀案例,更是一個可規模化復制的解題思路。隨著 data 要素的進一步流通,這一模式有望惠及更多物流行業的“小巨人”。
如若轉載,請注明出處:http://www.tfqcc.cn/product/97.html
更新時間:2026-10-01 13:14:33